Oleh: Isralasmadi
Pemerhati Ekonomi
BANK Jambi memperingati Hari Ulang Tahun (HUT) ke-63 pada Kamis, 8 Januari 2026. Pada momen tersebut, kinerja keuangan Bank Jambi sekilas terlihat mengesankan. Hingga September 2025, total aset tercatat mencapai Rp15,15 triliun atau tumbuh 20,43 persen secara tahunan. Dana Pihak Ketiga (DPK) juga meningkat signifikan menjadi Rp10,84 triliun, naik 19,28 persen.
Namun di balik pertumbuhan angka-angka tersebut, terdapat persoalan mendasar. Besarnya aset dan tambahan modal belum sejalan dengan peningkatan kinerja, efisiensi, maupun keberanian manajemen dalam menjalankan fungsi intermediasi perbankan secara optimal.
Aset dan Dana Naik, Kredit Tertahan
Pertumbuhan aset Bank Jambi lebih banyak ditopang oleh peningkatan dana, bukan oleh ekspansi pembiayaan produktif. Hingga September 2025, kredit dan pembiayaan hanya tumbuh 2,20 persen menjadi Rp9,90 triliun. Pertumbuhan ini terbilang rendah jika dibandingkan dengan lonjakan DPK serta tambahan modal yang cukup besar.
Sebagai bank pembangunan daerah (BPD), Bank Jambi semestinya berperan sebagai motor penggerak ekonomi daerah, khususnya dalam pembiayaan sektor UMKM, pertanian, dan proyek-proyek produktif. Namun yang terlihat justru penumpukan likuiditas tanpa diimbangi penyaluran kredit yang agresif namun tetap terukur. Bank terkesan nyaman berada di zona aman, meski harus kehilangan peluang pendapatan.
Kondisi ini kontras dengan sejumlah BPD lain seperti Bank Jateng dan Bank Jabar Banten (BJB) yang pada periode relatif sama mampu mencatat pertumbuhan kredit dua digit melalui inovasi produk, digitalisasi layanan, dan ekspansi pembiayaan daerah. Dalam konteks ini, Bank Jambi tampak tertinggal.
Risiko Kredit Mulai Terlihat
Dari sisi kualitas aset, rasio kredit bermasalah (NPL) menunjukkan tren kenaikan. NPL gross tercatat sebesar 2,22 persen dan NPL net 0,81 persen. Meski masih dalam batas aman regulator, peningkatan ini patut menjadi sinyal peringatan dini.
Paradoks muncul ketika ekspansi kredit ditahan karena kekhawatiran risiko, sementara kredit yang telah berjalan justru belum sepenuhnya menunjukkan kualitas dan efisiensi yang optimal. Kondisi ini mencerminkan lemahnya strategi manajemen risiko secara menyeluruh.
Profitabilitas Tertekan, Modal Tidak Produktif
Tekanan kinerja paling nyata terlihat pada profitabilitas. Return on Assets (ROA) turun dari 3,49 persen menjadi 3,34 persen, sementara Return on Equity (ROE) merosot cukup tajam dari 14,79 persen menjadi 12,83 persen. Penurunan ROE memang sebagian dipengaruhi oleh tambahan modal yang besar, namun akar persoalannya terletak pada modal yang tidak dikelola secara produktif.
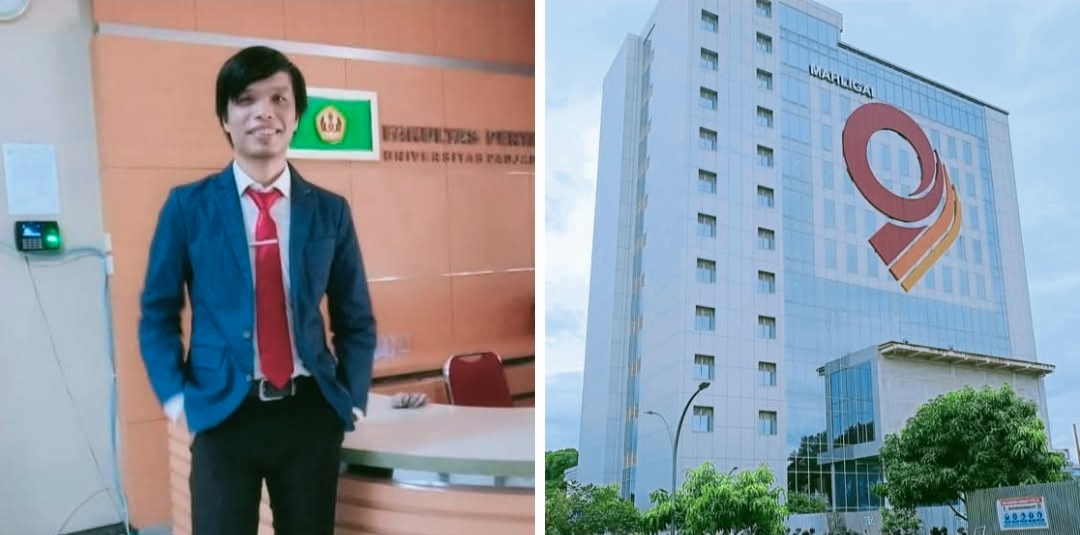
Di sisi lain, tingginya biaya operasional turut membebani kinerja laba. Beban seperti gaji dan tunjangan manajemen yang tinggi, serta keberadaan bangunan bank yang terbengkalai, dinilai ikut menyebabkan pembengkakan biaya dan penurunan keuntungan.
Rasio Kewajiban Penyediaan Modal Minimum (KPMM) Bank Jambi yang mencapai 42,99 persen jauh di atas ketentuan regulator seharusnya mencerminkan kekuatan permodalan yang luar biasa. Namun dalam praktiknya, rasio setinggi itu justru menunjukkan ketidakmampuan manajemen memanfaatkan modal untuk menciptakan nilai tambah.
Sebagai perbandingan, Bank Sumsel Babel dan Bank Nagari mampu menjaga KPMM pada level yang lebih moderat, namun menghasilkan ROE yang lebih kompetitif karena modal diputar secara efektif melalui kredit dan pendapatan berbasis jasa (fee-based income).
Efisiensi Lemah, Biaya Operasional Membengkak
Masalah inefisiensi biaya operasional juga menjadi sorotan. Modal besar dan likuiditas yang longgar semestinya memberi ruang bagi bank untuk menekan biaya dana dan meningkatkan efisiensi. Namun melemahnya laba mengindikasikan bahwa beban operasional belum dikelola secara disiplin.
Di banyak bank daerah lain, digitalisasi layanan dan rasionalisasi jaringan kantor menjadi kunci peningkatan efisiensi. Bank Jambi dinilai lamban melakukan transformasi struktural tersebut. Padahal, sumber modal Bank Jambi berasal dari pemerintah kabupaten dan kota se-Provinsi Jambi, yang berarti bank ini merupakan bagian dari kekayaan masyarakat Jambi. Dengan latar belakang sejarah kelam korupsi ratusan miliar rupiah yang pernah terjadi, tata kelola yang baik seharusnya menjadi prioritas utama agar kejadian serupa tidak terulang.
Pasar Aman, Kinerja Tetap Biasa
Ironisnya, Bank Jambi memiliki keunggulan struktural berupa pasar yang relatif aman. Aparatur Sipil Negara (ASN) di lingkungan Pemerintah Provinsi Jambi diwajibkan menjadi nasabah Bank Jambi. Captive market ini seharusnya menjadi fondasi kuat untuk mendorong kinerja unggul.
Namun hingga kini, keunggulan tersebut belum mampu diterjemahkan menjadi performa yang menonjol. Jika dengan pasar yang stabil saja kinerja masih tergolong biasa, maka pertanyaan kritis patut diajukan: apakah persoalannya terletak pada model bisnis, atau pada kualitas kepemimpinan dan tata kelola manajemen?
Evaluasi Manajemen Jadi Keniscayaan
Modal yang besar sejatinya bukanlah prestasi, melainkan amanah. Tanpa strategi ekspansi yang jelas, inovasi produk yang berkelanjutan, serta pengelolaan biaya yang efisien, Bank Jambi berisiko menjadi bank yang besar di neraca, namun kecil dalam dampak ekonomi.
Pemegang saham, terutama pemerintah daerah, perlu melakukan evaluasi serius terhadap arah kebijakan dan kinerja manajemen Bank Jambi. Bank ini tidak kekurangan modal, tidak kekurangan dana, dan tidak kekurangan pasar. Yang tampak kurang justru keberanian mengambil peluang, ketajaman strategi, dan efisiensi pengelolaan.
Jika kondisi ini terus dibiarkan, Bank Jambi berpotensi semakin tertinggal dari bank-bank daerah lain yang lebih adaptif dan agresif. Modal terus bertambah, tetapi kinerja melemah sebuah ironi yang tidak seharusnya menjadi normal baru.(**)


Discussion about this post