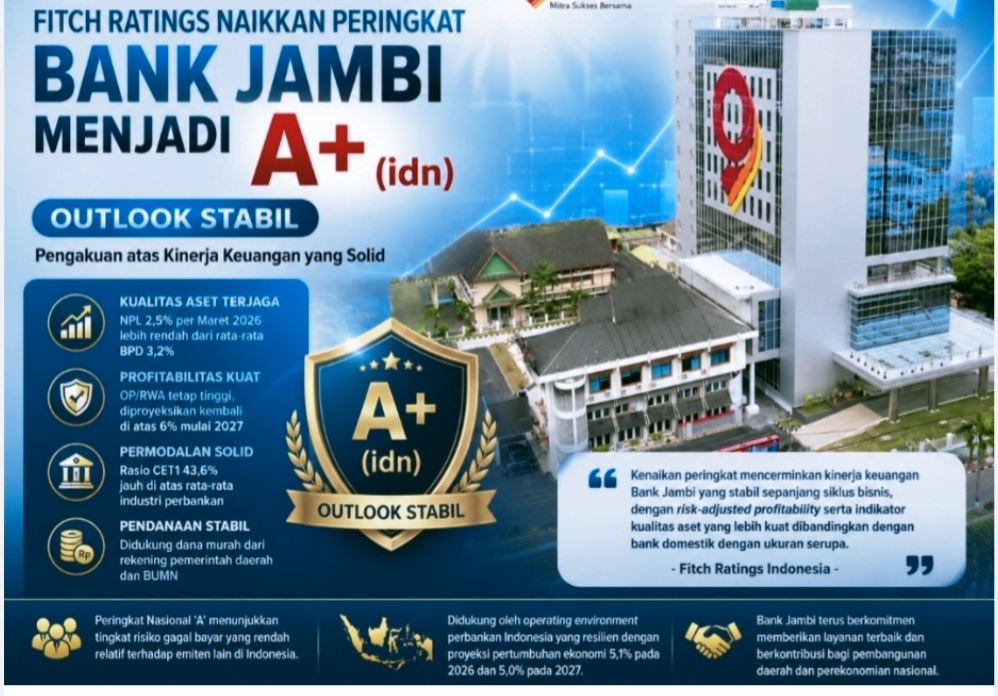
GMS-MEDIA.ID-PT Bank Pembangunan Daerah Jambi (Bank Jambi) kembali mencatatkan prestasi di tingkat nasional setelah lembaga pemeringkat internasional Fitch Ratings Indonesia menaikkan Peringkat Nasional Jangka Panjang perseroan menjadi A+(idn) dari sebelumnya A(idn), dengan outlook stabil.
Mengacu pada publikasi resmi Fitch tertanggal 16 Juli 2026, peningkatan peringkat tersebut mencerminkan konsistensi Bank Jambi dalam menjaga kinerja keuangan yang solid di tengah dinamika industri perbankan.
Fitch menilai bank daerah ini memiliki profitabilitas yang kuat, kualitas aset yang terjaga, serta tingkat permodalan yang lebih baik dibandingkan bank domestik dengan skala serupa.
Dalam kategorinya, peringkat nasional A menunjukkan tingkat risiko gagal bayar yang relatif rendah dibandingkan entitas atau instrumen utang lainnya di Indonesia.
Fitch menyoroti kekuatan utama Bank Jambi yang berasal dari profil kredit mandiri (standalone credit profile). Model bisnis yang berfokus pada pembiayaan aparatur sipil negara (ASN) serta pelaku usaha lokal dinilai mampu menjaga stabilitas kualitas aset sekaligus menghasilkan keuntungan yang berkelanjutan.
Sekitar 85 persen portofolio kredit Bank Jambi masih didominasi oleh kredit konsumsi berbasis gaji ASN. Skema pemotongan langsung dari rekening gaji, ditambah perlindungan asuransi kredit, dinilai efektif dalam menekan risiko kredit bermasalah.
Dari sisi kualitas aset, rasio kredit bermasalah (Non-Performing Loan/NPL) Bank Jambi tercatat sebesar 2,5 persen per Maret 2026. Angka tersebut lebih baik dibandingkan rata-rata Bank Pembangunan Daerah yang berada di level 3,2 persen.
Pada aspek pendanaan, Bank Jambi terus memperkuat penghimpunan dana ritel, di samping tetap mengelola dana dari aktivitas pemerintah daerah dan BUMN. Meski likuiditas sektor perbankan diperkirakan akan mengalami tekanan akibat penurunan transfer anggaran pemerintah pusat, Fitch menilai Bank Jambi masih memiliki kemampuan yang memadai untuk mengelola kondisi tersebut, didukung margin bunga yang sehat dan akses terhadap sumber pendanaan alternatif.
Fitch juga menilai lingkungan operasional perbankan nasional masih cukup tangguh. Pertumbuhan ekonomi Indonesia diproyeksikan mencapai 5,1 persen pada 2026 dan 5,0 persen pada 2027, yang menjadi faktor pendukung bagi pertumbuhan industri perbankan.
Dari sisi permodalan, Bank Jambi dinilai sangat kuat. Rasio Common Equity Tier 1 (CET1) tercatat mencapai 43,6 persen per Maret 2026, jauh di atas rata-rata Bank Pembangunan Daerah sebesar 24,7 persen maupun rata-rata industri perbankan nasional sebesar 23,9 persen.
Meski demikian, Fitch mencatat adanya potensi tekanan terhadap profitabilitas akibat insiden siber yang sempat terjadi. Namun, dampak tersebut diperkirakan bersifat sementara, dengan kinerja Bank Jambi diproyeksikan kembali pulih mulai 2027.
Ke depan, peluang kenaikan peringkat dinilai masih terbatas dalam jangka pendek. Namun, peningkatan peringkat tetap terbuka apabila Bank Jambi mampu memperluas pangsa pasar, melakukan diversifikasi bisnis, serta mempertahankan kinerja keuangan yang kuat.
Sebaliknya, penurunan peringkat dapat terjadi apabila kualitas aset memburuk secara signifikan, terutama jika rasio kredit bermasalah meningkat di atas 3 persen secara berkelanjutan sehingga berpotensi menekan profitabilitas.
Dengan capaian peringkat A+(idn) dan outlook stabil, Bank Jambi semakin mempertegas posisinya sebagai salah satu Bank Pembangunan Daerah dengan fundamental keuangan yang sehat, permodalan kuat, serta prospek bisnis yang positif. (*)


Discussion about this post