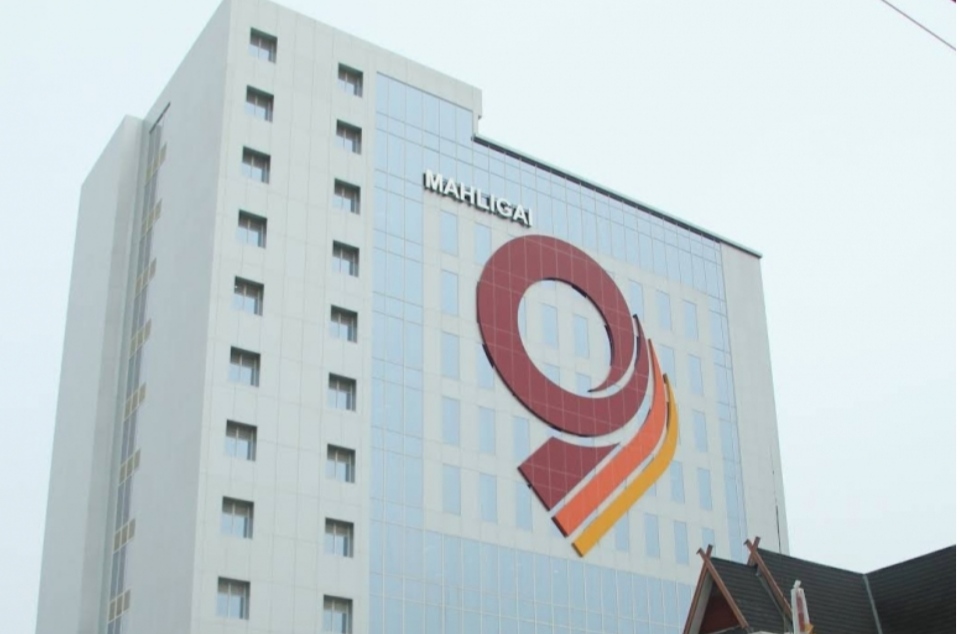
GMS-MEDIA.ID-Kolaborasi pemerintah daerah dan Bank Jambi dinilai perlu diperkuat untuk mendorong pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) berkembang menjadi usaha yang lebih profesional, produktif, dan memiliki daya saing.
Pengamat perbankan Laila Farhat mengatakan, UMKM tidak cukup hanya diposisikan sebagai penerima bantuan. Sektor tersebut perlu dikembangkan sebagai salah satu penggerak ekonomi daerah yang mampu memberikan dampak nyata terhadap pertumbuhan dan aktivitas ekonomi masyarakat.
Menurut Laila, kebijakan pemerintah daerah dalam membuka ruang bagi pengembangan UMKM harus diikuti dukungan sektor perbankan. Dukungan tersebut tidak sebatas penyediaan modal, tetapi juga mencakup peningkatan literasi keuangan, digitalisasi usaha serta pendampingan.
“Bank Jambi memiliki posisi yang sangat strategis. Sebagai bank pembangunan daerah, Bank Jambi bukan hanya menjalankan fungsi intermediasi, tetapi juga mempunyai tanggung jawab untuk ikut menggerakkan sektor riil dan memperkuat pelaku usaha lokal,” ujar Laila.
Ia menyebut persoalan UMKM tidak semata-mata berkaitan dengan keterbatasan modal. Sejumlah pelaku usaha masih menghadapi kendala dalam administrasi, pencatatan keuangan, legalitas, manajemen, pemasaran hingga pemenuhan standar yang diperlukan untuk memperluas pasar.
Karena itu, konsep UMKM naik kelas dinilai perlu menjadi bagian dari pola baru pemberdayaan ekonomi daerah. Usaha yang berkembang tidak hanya ditandai dengan bertambahnya modal, tetapi juga semakin baiknya tata kelola bisnis.
Laila menjelaskan, UMKM yang telah naik kelas antara lain memiliki pencatatan keuangan yang baik, legalitas usaha yang jelas, transaksi yang tertata, mampu mengakses pembiayaan formal, memanfaatkan teknologi serta mempunyai jaringan pasar yang lebih luas.
“Naik kelas itu artinya usaha semakin profesional. Ada pencatatan keuangan, legalitas jelas, transaksi semakin tertata, mampu mengakses pembiayaan formal, memanfaatkan teknologi dan memiliki pasar yang semakin luas,” katanya.
Menurutnya, Bank Jambi memiliki peluang besar untuk memperkuat perannya dalam pembiayaan UMKM. Sebagai bank daerah, Bank Jambi dinilai memiliki pemahaman terhadap karakteristik ekonomi dan kondisi pelaku usaha di wilayah operasionalnya.
Pemahaman tersebut dapat menjadi dasar untuk menyusun skema pembiayaan yang sesuai dengan kebutuhan UMKM, dengan tetap menerapkan prinsip kehati-hatian dalam penyaluran kredit.
“Yang dibutuhkan bukan sekadar kredit murah, tetapi kredit yang produktif. Pembiayaan harus mampu menciptakan kapasitas produksi, meningkatkan omzet dan pada akhirnya membuat usaha menjadi semakin mandiri,” jelas Laila.
Ia menekankan, dukungan perbankan seharusnya tidak berhenti ketika kredit telah dicairkan. Pendampingan setelah pembiayaan juga diperlukan untuk memastikan modal yang diterima benar-benar dimanfaatkan bagi pengembangan usaha.
Pola tersebut dinilai dapat menciptakan hubungan yang lebih sehat antara perbankan dan pelaku UMKM. Bank memperoleh debitur yang semakin berkualitas, sementara pelaku usaha mendapatkan kesempatan untuk berkembang secara berkelanjutan.
Di sisi lain, pemerintah daerah memiliki peran penting dalam membangun ekosistem yang mendukung pertumbuhan UMKM. Peran tersebut dapat dilakukan melalui penguatan legalitas usaha, pelatihan, pembukaan akses pasar, peningkatan keterlibatan UMKM dalam pengadaan barang dan jasa, serta kebijakan yang memberikan ruang lebih luas bagi produk lokal.
Sementara Bank Jambi dapat memperkuat sisi pembiayaan sekaligus meningkatkan pemahaman pelaku usaha terhadap pengelolaan keuangan.
“Pemda punya kewenangan dan program, Bank Jambi punya instrumen pembiayaan. Kalau dua kekuatan ini disatukan, dampaknya akan jauh lebih besar dibanding berjalan sendiri-sendiri,” kata Laila.
Laila juga mengingatkan agar keberhasilan program pengembangan UMKM tidak hanya diukur berdasarkan jumlah kredit yang telah disalurkan. Menurutnya, indikator yang lebih penting adalah dampak pembiayaan terhadap perkembangan usaha.
Pertumbuhan omzet, peningkatan aset dan produktivitas, perbaikan kualitas produk, perluasan pasar hingga penciptaan lapangan kerja dinilai dapat menjadi ukuran keberhasilan program tersebut.
“Jadi jangan hanya menghitung berapa kredit yang tersalurkan. Ukur juga berapa UMKM yang benar-benar tumbuh setelah mendapatkan pembiayaan,” tegasnya.
Ia menilai penguatan UMKM berpotensi memberikan efek berantai terhadap perekonomian Jambi. Ketika usaha berkembang, kebutuhan bahan baku meningkat, tenaga kerja terserap, transaksi ekonomi bertambah dan aktivitas ekonomi masyarakat ikut bergerak.
Karena itu, Laila mendukung upaya pemerintah daerah menjadikan UMKM sebagai salah satu fondasi penguatan ekonomi daerah. Ia juga berharap Bank Jambi terus meningkatkan kontribusinya dalam mendukung pertumbuhan pelaku usaha lokal.
“UMKM adalah ekonomi yang paling dekat dengan masyarakat. Kalau UMKM tumbuh, manfaat pertumbuhan ekonomi akan lebih cepat dirasakan masyarakat. Karena itu, Bank Jambi harus hadir bukan hanya sebagai bank yang menyalurkan kredit, tetapi sebagai partner pertumbuhan UMKM Jambi,” pungkasnya.
Laila optimistis, apabila kolaborasi antara pemerintah daerah, Bank Jambi dan pelaku usaha dilakukan secara konsisten, semakin banyak UMKM lokal yang dapat bertransformasi menjadi usaha yang lebih profesional, berdaya saing dan mampu masuk ke dalam rantai ekonomi yang lebih luas.(**)


Discussion about this post